187 прегледа
Застраховка безработица 2026 – как работи, колко струва, къде се купува. Сравнение с обезщетението от НОИ. Пълно ръководство с калкулатор и примери.
Обновено: 29 април 2026
Останахте без работа. НОИ ви дава 400 лева месечно. Наемът е 500, токът 200, храната още 300. Сметката не излиза. Но знаете ли, че можехте да сте застраховани срещу това? И че за 20 лева месечно сега щяхте да получавате 1500?
Застраховката „Безработица“ е една от най-скритите възможности на българския пазар. Банките я продават активно с кредитите, но малко хора я купуват отделно. Направихме пълен анализ. Ето как работи, струва ли си и къде да я намерите.
Какво е застраховка „Безработица“ и как работи
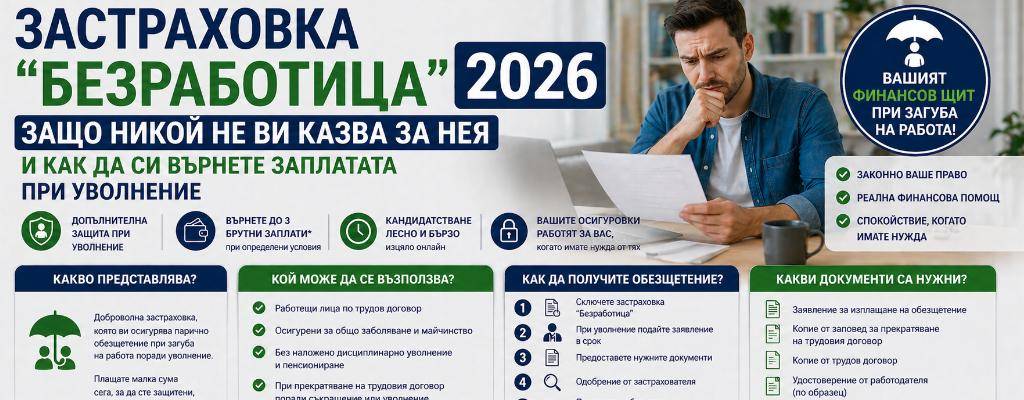
Това е доброволна застраховка, която ви плаща месечна сума, ако останете без работа. Не замества обезщетението от НОИ, а го допълва.
Механизмът е прост. Плащате месечна премия. Ако ви съкратят, застрахователят ви дава фиксирана сума всеки месец за определен период.
Пример: Плащате 25 лева месечно. При съкращение получавате 1000 лева месечно за 6 месеца. Общо 6000 лева, срещу внесени 300 годишно.
Важно: Застраховката покрива само съкращение, не напускане по собствена воля или дисциплинарно уволнение. Трябва да сте работили минимум 6 или 12 месеца, преди да кандидатствате.
Колко струва реално през 2026
Цената зависи от три неща: вашата заплата, възрастта и срока на застраховката.
За заплата до 1500 лева нето: 15-25 лева месечно.
За заплата 1500-3000 лева: 25-45 лева месечно.
За заплата над 3000 лева: 45-80 лева месечно.
Възрастта вдига цената. Над 45 години премиите скачат с 30-50 процента, защото рискът от съкращение е по-висок.
Срокът на застраховката обикновено е 1 година с възможност за подновяване. Някои компании предлагат и 2-годишни планове с отстъпка.
Примерна калкулация за 30-годишен на 2000 лева нето:
Месечна премия: 32 лева.
Годишно: 384 лева.
При съкращение: 1200 лева месечно за 6 месеца.
Общо изплащане: 7200 лева.
Съотношение вложение/възвръщаемост: 1:18.7.
Какво покрива и какво не покрива
Покрива:
Съкращение поради намаляване на щата, закриване на длъжност, ликвидация на фирмата.
Неплатежоспособност на работодателя – ако фирмата фалира.
Болест, която ви прави неспособни да работите за повече от 30 дни – при някои застраховки.
Не покрива:
Напускане по собствена воля – оставка.
Дисциплинарно уволнение – кражба, системни нарушения.
Съкращение през пробния период – първите 3-6 месеца.
Безработица поради отказ от подходяща работа – ако НОИ ви предложи работа и вие откажете.
Важно: Има период на изчакване – обикновено 3-6 месеца от сключването, през които не може да кандидатствате. Застраховката не важи веднага.
Къде се купува и как да изберете
Основни канали:
Банки – при ипотечен кредит често ви предлагат застраховка „Живот + Безработица“. Това е пакет, който покрива и смърт, и загуба на работа. Цената е по-висока, но имате два риска в едно.
Застрахователни компании – ОЗК, Булстрад, Евроинс, УНИКА предлагат отделни застраховки. Може да ги купите онлайн или през агент.
Брокери – независими застрахователни брокери сравняват оферти на няколко компании и ви дават най-добрата цена.
Как да изберете:
Сравнете поне 3 оферти. Цените варират значително за един и същ риск.
Проверете изплащанията – колко месеца плащат, има ли таван.
Прочетете общите условия – период на изчакване, изключения, процедура за кандидатстване.
Проверете рейтинга на компанията – има ли жалби, бави ли изплащанията.
Сравнение с обезщетението от НОИ
НОИ:
Задължително – не купувате нищо, имате право по закон.
Размерът зависи от осигурителния доход – 60 процента от средния.
Минимум 9,21 евро дневно, максимум 54,78 евро.
Продължителност 4-12 месеца, в зависимост от стажа.
Условие – да сте работили минимум 12 месеца.
Застраховка:
Доброволна – плащате премия.
Фиксирана сума, не зависи от заплатата ви преди уволнението.
Може да е по-висока от НОИ, особено при ниски заплати.
Продължителност обикновено 3-12 месеца, по договор.
Условие – да сте застраховани поне 3-6 месеца.
Комбинацията е най-силна. НОИ ви дава базов доход, застраховката добавя върху него. Заедно може да покрият 80-100 процента от предишната ви заплата.
Кога застраховката си струва
Случай 1: Работите в нестабилна фирма или индустрия. Стартъпи, строителство, сезонен туризъм – сектори с висок риск от съкращения.
Случай 2: Имате ипотечен кредит или други фиксирани разходи. Без заплата не може да плащате. Застраховката е спасителна мрежа.
Случай 3: Единствен източник на доход в семейството. Ако вие издържате семейството, рискът от безработица е по-висок.
Случай 4: Над 40 години. Намирате работа по-трудно, застраховката ви дава време да търсите спокойно.
Кога не си струва:
Работите в държавна администрация или голяма корпорация с ниска текучест.
Имате спестявания за 6+ месеца без работа.
Двама работещи в семейството, може да оцелеете с една заплата временно.
Как да кандидатствате при съкращение
Стъпка 1: Уведомете застрахователя в 7-дневен срок от съкращението. Закъснението може да ви лиши от права.
Стъпка 2: Предоставете документи – заповед за съкращение, удостоверение от НОИ за регистрация като безработен, трудова книжка.
Стъпка 3: Чакате решение – обикновено 10-15 работни дни. Застрахователят проверява дали съкращението е реално и покрито.
Стъпка 4: Ако одобрят, парите идват месечно по банков път, обикновено до 5-то число.
Важно: Ако намерите работа по време на изплащане, трябва да уведомите застрахователя. Изплащането спира, но не дължите връщане на полученото.
Често задавани въпроси
Мога ли да имам няколко застраховки? Да, но общото изплащане обикновено е ограничено на 100 процента от заплатата ви. Няма смисъл да плащате двойно.
Какво става, ако спра да плащам премии? Застраховката спира. Ако сте внесли поне 6 месеца, може да имате право на частично изплащане при съкращение в рамките на 3 месеца от спирането.
Покрива ли се работа на граждански договор? Обикновено не. Застраховката е за трудови договори. Някои компании предлагат специални продукти за свободни професии, но са по-скъпи.
Има ли данъчни облекчения? Не. Премите не се приспадат от данъка, за разлика от доброволните пенсионни вноски.
Алтернативи на застраховката
Ако застраховката е скъпа или не ви покрива, ето други начини да се защитите:
Спестявания за 6 месеца разходи. Това е най-добрата застраховка – ликвидна, без условия, без изключения.
Допълнителни умения и квалификации. Колкото по-много можете, толкова по-бързо намирате работа.
Страничен доход – freelance, наем, дивиденти. Диверсификацията на дохода намалява риска повече от всяка застраховка.
Синдикална принадлежност. Синдикатите често предлагат колективни застраховки на по-ниски цени.
Заключение
Застраховката „Безработица“ не е за всеки, но за някои е спасителна. Ако имате кредит, ако сте единствен източник на доход, ако работите в рисков сектор – помислете сериозно.
Цената е ниска – колкото една вечеря в ресторант месечно. Но при съкращение може да ви даде време да намерите работа, без да продавате жилището или да теглите скъпи кредити.
Не разчитайте само на НОИ. 400 лева не стигат за наем. Комбинирайте държавната подкрепа с лична защита. Това не е песимизъм, а разумно планиране.