172 прегледа
Преди по-малко от век американското правителство принуди гражданите да предадат златото си срещу хартиени долари. Оттогава покупателната способност на долара е намаляла драстично. Това неизменно поражда въпроса: предстои ли ново обезценяване и как човек може да се защити?
Един от класическите отговори е златото. То често се възприема като средство за съхранение на стойност, но реалността е по-сложна. Златото не носи доходност, съхранението му струва пари, а в дълги периоди исторически изостава спрямо акциите и имотите. Въпреки това много хора избират да заделят малка част от спестяванията си – например 5% или 10% – в благородни метали.
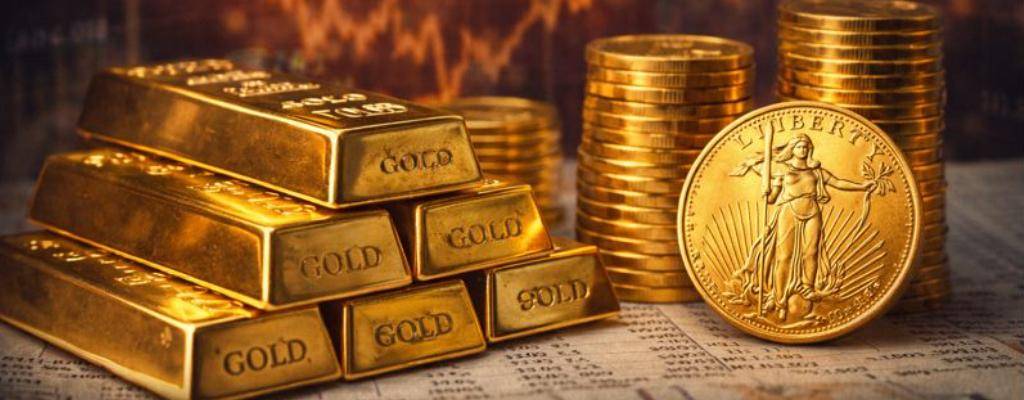
Ето шест основни начина това да се направи – от директно притежание до финансови инструменти.
1. Физическо злато у дома
Покупката на кюлче или златна монета е най-интуитивният вариант. Големи търговци вече продават злато с относително ниска надценка спрямо пазарната цена. Проблемът идва при продажбата – дилърите правят проверки, предлагат по-ниска цена и често има сериозна разлика между купува и продава.
Рискът от кражба или загуба също не е за подценяване, а при продажба се дължи данък върху печалбата. В крайна сметка реалната доходност често се стопява от такси и данъци.
2. Злато в пенсионна сметка (IRA)
Специализирани компании предлагат злато, съхранявано в лицензирани трезори, в рамките на пенсионни сметки. Това решава данъчния проблем, но въвежда нови разходи – годишни такси за съхранение, администрация и по-широк спред между покупка и обратно изкупуване.
При малки суми тези разходи са осезаеми, а при по-големи – поносими, но все пак съществени. Важно е и какъв тип злато се купува – стандартните монети са много по-ликвидни от колекционерските.
3. Фючърси върху злато
По-опитните инвеститори могат да използват фючърсни договори, включително в рамките на пенсионни сметки. Разходите по търговията са ниски, но има скрит разход – необходимият паричен маржин, върху който не се получава лихва.
Този пропуснат доход реално оскъпява инвестицията и я прави по-малко изгодна, отколкото изглежда на пръв поглед.
4. Злато в трезор чрез брокер
Някои международни брокери позволяват директна покупка на физическо злато, което се съхранява в лицензирани складове. Таксите са ниски, златото е отделено от активите на брокера и при желание може да бъде доставено физически.
Недостатъкът е, че подобни активи не са защитени от стандартните инвеститорски гаранции и разчиташ изцяло на инфраструктурата и сигурността на посредника.
5.
Борсово търгувани фондове (ETF)
Най-популярният и удобен начин за много инвеститори. Големите златни ETF-и са изключително ликвидни, със символични разлики между купува и продава. Недостатъкът е годишната такса, която при някои фондове е сравнително висока.
За дългосрочно държане по-подходящи са по-евтините ETF-и с минимални разходи, които могат да се държат както в обикновени, така и в пенсионни сметки.
6. Акции на златодобивни компании
Вместо самия метал, може да се купят акции на компании, които го добиват. Те могат да носят дивиденти и често печелят дори при стабилни цени на златото. Но рискът е значително по-висок – цената на акциите реагира много по-рязко на движенията на метала, както нагоре, така и надолу.
Фондове, инвестиращи в минни компании, дават диверсификация, но остават волатилни.
Всеки от тези подходи има своето място, но няма универсално решение. За повечето инвеститори най-балансираният вариант е нискоразходен златен ETF, държан в пенсионна или инвестиционна сметка. Физическото злато носи емоционално спокойствие, но често е най-скъпият избор в дългосрочен план.
Едно е сигурно
– златото не е чудодейна защита, а инструмент, който трябва да се използва разумно и в ограничен дял от портфейла.